
O Imposto Seletivo já tem alíquotas previstas para 2027
O Imposto Seletivo já tem alíquotas definidas para 2027. A Medida Provisória nº 1.399/2026 estabeleceu as regras do primeiro ano de cobrança, que começa em 2 de fevereiro de 2027. A seguir, veja quais produtos são alcançados e o que a sua empresa deve observar.
Primeiro, o que é esse imposto?
O Imposto Seletivo foi criado pela reforma tributária para incidir sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Agora, uma medida provisória definiu como ele será cobrado no primeiro ano.
O que entra no Imposto Seletivo?
- Cigarros e outros produtos fumígenos;
- Bebidas alcoólicas;
- Bebidas açucaradas, como refrigerantes;
- Veículos, aeronaves e embarcações;
- Extração de bens minerais;
- Concursos de prognósticos, como loterias e apostas.
Quanto será cobrado em 2027?
Algumas alíquotas previstas pela MP nº 1.399/2026:
- 2,6%: bebidas açucaradas;
- 4,2% a 24%: bebidas alcoólicas, conforme a categoria;
- 37,5%: demais produtos fumígenos, exceto cigarros e cigarrilhas sujeitos à regra específica;
- 0,5%: concursos de prognósticos;
- Veículos: alíquotas variáveis, conforme características e critérios legais;
- Bens minerais extraídos: alíquota zero durante 2027.
Os cigarros e determinadas cigarrilhas possuem sistemática própria, com parcela percentual e valor fixo por vintena. As alíquotas dependem da classificação e das regras aplicáveis a cada produto.
Como funciona na cadeia?
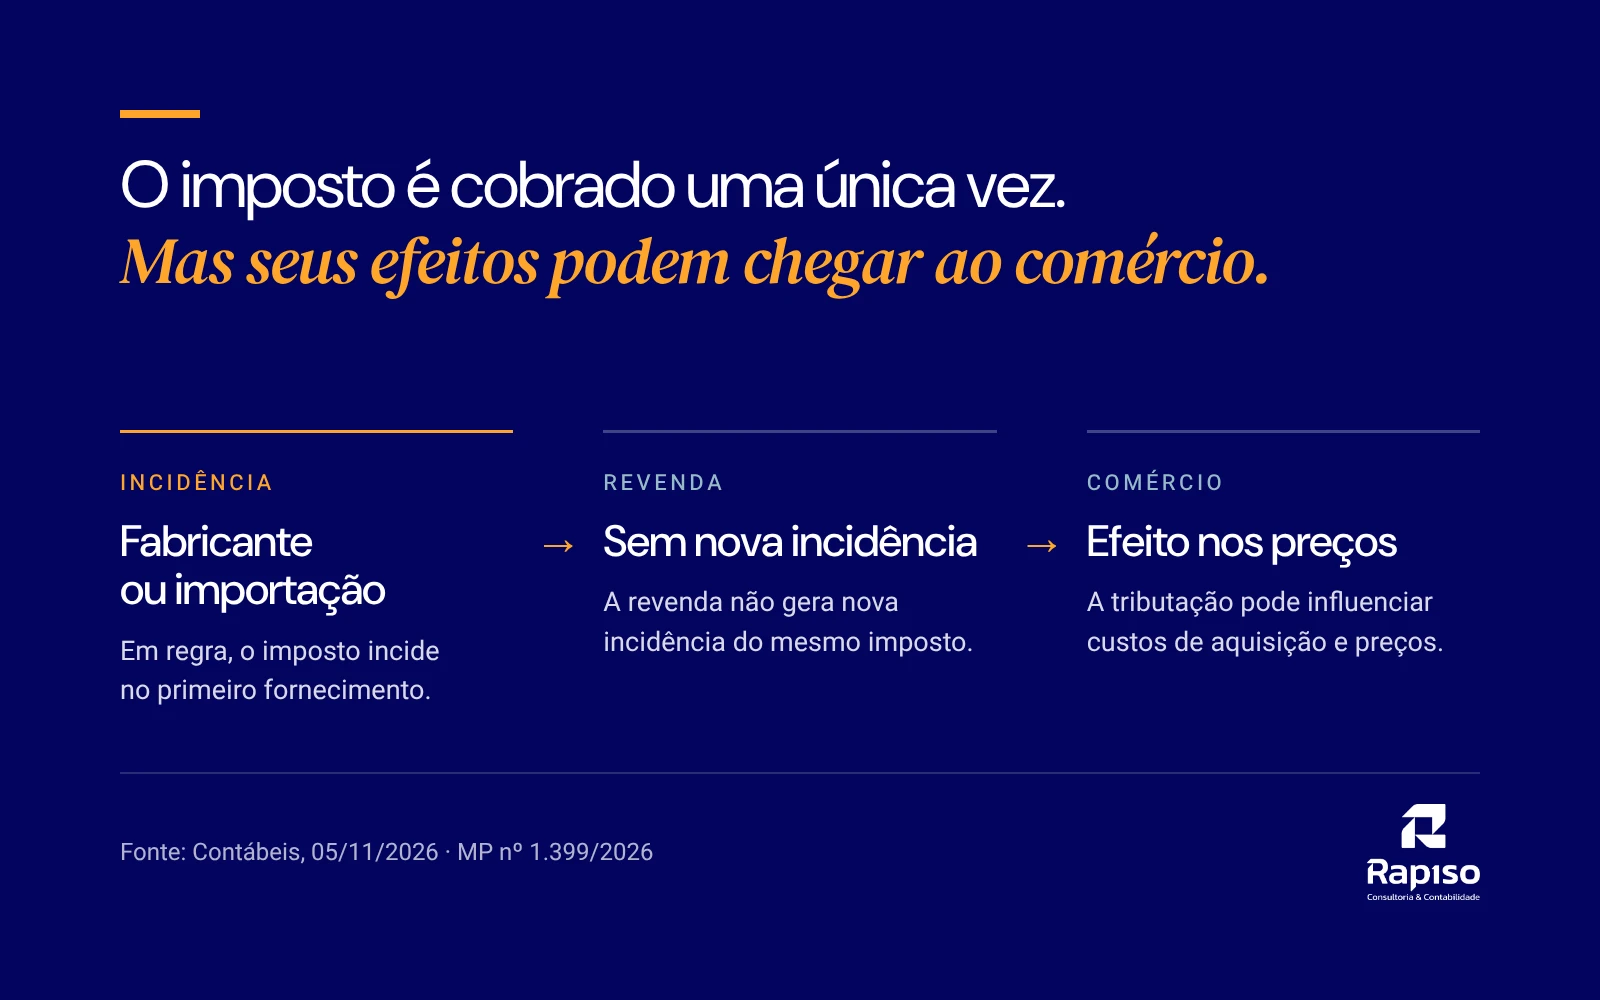
O imposto é cobrado uma única vez, mas seus efeitos podem chegar ao comércio.
Para produtos sujeitos ao Imposto Seletivo, como bebidas e veículos, a incidência ocorre, em regra, no primeiro fornecimento pelo fabricante ou na importação. A revenda desses produtos não gera uma nova incidência do mesmo imposto.
Entretanto, a tributação pode influenciar os preços praticados pelos fornecedores e, consequentemente, os custos de aquisição e a formação de preços no comércio.
Outras atividades alcançadas pelo imposto, como a extração mineral e os concursos de prognósticos, possuem regras específicas.
O que sua empresa precisa observar?
- No comércio e na alimentação: possíveis mudanças nos preços de aquisição, nas condições dos fornecedores e nas margens.
- No setor automotivo: diferenças de tributação conforme a categoria e as características dos veículos.
- Nas atividades diretamente alcançadas: regras específicas de apuração, recolhimento e enquadramento.
O ponto central é compreender como a tributação se relaciona com os custos, os preços e o planejamento de cada negócio.
A legislação muda. Sua gestão precisa compreender os efeitos.
Na Rapiso, acompanhamos a Reforma Tributária e analisamos suas implicações para orientar empresas de diferentes portes e segmentos.
Sua empresa está avaliando os impactos para 2027? Converse com nossa equipe e conheça nossa atuação contábil e tributária.
Rapiso Consultoria & Contabilidade. Suas decisões no foco certo.
Fonte: Contábeis, "Imposto Seletivo terá alíquotas temporárias em 2027; veja os percentuais", 05/11/2026. Medida Provisória nº 1.399, de 4 de novembro de 2026 (Diário Oficial da União, edição extra de 04/11/2026).